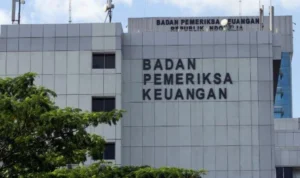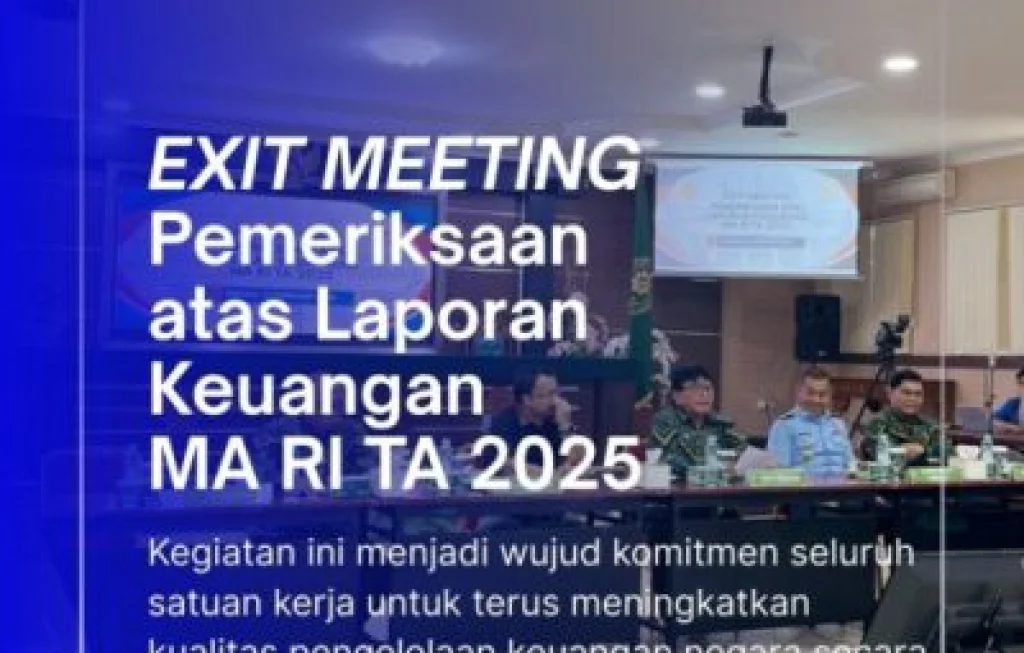
Laporan Keuangan MA 2025 diserahkan kepada Badan Pemeriksa Keuangan dalam proses yang diawasi ketat. Dokumen lengkap diterima dan kini menunggu pemeriksaan formal. Publik menunggu hasil verifikasi yang akan mengungkap aspek akuntabilitas.
Serah Terima Dokumen ke Badan Pemeriksa
Proses penyerahan berlangsung di kantor pusat lembaga terkait. Pihak administrasi menyerahkan arsip fisik dan berkas elektronik. Prosedur ini mengikuti tata kelola internal yang telah ditetapkan.
Tahapan Administratif Penyerahan
Tim administrasi menyiapkan daftar berkas yang diserahkan secara rinci. Setiap item diberi tanda terima dan nomor registrasi. Langkah ini dimaksudkan untuk menjaga jejak audit dan memudahkan verifikasi.
Jadwal dan Penanggung Jawab Proses
Penyerahan dilakukan sesuai jadwal yang telah disepakati antar lembaga. Nama penanggung jawab tercantum pada berita acara penyerahan. Kehadiran pejabat eselon memastikan kepatuhan terhadap prosedur resmi.
Ruang Lingkup Pemeriksaan BPK
Tim pengawasan merencanakan pemeriksaan menyeluruh terhadap laporan keuangan tersebut. Cakupan meliputi transaksi anggaran hingga pengungkapan aset. Pemeriksaan bertujuan menilai kepatuhan terhadap standar akuntansi sektor publik.
Metode Audit yang Digunakan
BPK akan menerapkan metode sampling dan verifikasi dokumen. Pemeriksa melakukan uji substantif dan uji kepatuhan. Data elektronik dan bukti fisik diverifikasi untuk konsistensi.
Fokus pada Area Berisiko Tinggi
Audit memberi perhatian khusus pada transaksi yang memiliki nilai besar. Pengadaan barang dan jasa masuk dalam daftar prioritas. Perjanjian kontraktual juga menjadi titik sorotan pemeriksa.
Temuan Awal Pemeriksaan
Tim audit melaporkan indikasi ketidaksesuaian dalam beberapa pos belanja. Beberapa bukti administrasi dianggap belum lengkap atau tidak terdokumentasi secara memadai. Temuan awal ini masih memerlukan konfirmasi lebih lanjut.
Klasifikasi Temuan Menurut Kategori
Temuan dibagi berdasarkan kategori materialitas dan sifat pelanggaran. Ada temuan administratif dan temuan substantif. Setiap kategori akan mendapat rekomendasi tindak lanjut sesuai prosedur.
Bukti dan Sumber Informasi Audit
BPK menggunakan faktur, kontrak, dan catatan kas sebagai bukti utama. Rekaman elektronik dan laporan internal juga dianalisis. Pemeriksa meminta klarifikasi dari unit terkait untuk melengkapi berkas.
Kepatuhan terhadap Standar Akuntansi
Dokumen diaudit dinilai berdasarkan standar akuntansi yang berlaku. Penerapan prinsip akuntansi harus konsisten sepanjang laporan. Ketidaksesuaian teknis akan tercatat dalam laporan pemeriksaan.
Penggunaan Standar Akuntansi Pemerintah
Laporan dibuat berdasarkan pedoman akuntansi sektor publik yang berlaku. Pencatatan transaksi harus sesuai dengan klasifikasi rekening resmi. Pengungkapan kebijakan akuntansi juga menjadi bagian penilaian.
Penilaian atas Kewajaran Penyajian
Audit mengevaluasi apakah laporan menggambarkan posisi keuangan secara wajar. Penyajian yang menyesatkan akan menjadi perhatian utama. Bila diperlukan, koreksi atau pengungkapan tambahan dapat direkomendasikan.
Ketersediaan dan Kualitas Data Elektronik
Data elektronik menjadi komponen penting dalam pemeriksaan modern ini. Sistem keuangan elektronik diperiksa untuk integritas dan keamanan. Kualitas data menentukan kecepatan dan akurasi proses audit.
Sistem Informasi Keuangan yang Digunakan
Lembaga menggunakan aplikasi keuangan yang terintegrasi secara nasional. Konfigurasi sistem dan kontrol akses diaudit untuk mencegah manipulasi. Kekurangan teknis pada sistem dapat memperlambat verifikasi bukti.
Pengamanan dan Cadangan Data
Penyimpanan cadangan dan prosedur pemulihan data menjadi aspek yang diperiksa. Pemeriksa menilai apakah ada risiko kehilangan data atau perubahan tidak sah. Kepatuhan terhadap kebijakan keamanan informasi diperiksa secara rinci.
Pengelolaan Aset dan Inventaris
Pemeriksaan juga menyoroti pencatatan aset tetap dan inventaris. Aset harus dicatat sesuai nilai dan kategori yang tepat. Ketidakcocokan antara catatan dan kondisi fisik menjadi temuan serius.
Verifikasi Eksistensi Aset
Tim audit melakukan pemeriksaan fisik untuk memastikan eksistensi aset. Inventarisasi secara sampling dapat mengungkap perbedaan jumlah atau kondisi. Hasil verifikasi menjadi dasar rekomendasi pengelolaan aset.
Penilaian atas Penyusutan dan Nilai Wajar
Metode perhitungan penyusutan dievaluasi terhadap praktik yang berlaku. Penggunaan estimasi umur ekonomis mempengaruhi laporan keuangan. Bila nilai wajar tidak tercermin, penyesuaian dapat diminta oleh pemeriksa.
Pengadaan Barang dan Jasa
Pengadaan publik menjadi salah satu fokus utama pemeriksaan ini. Proses tender dan pelaksanaan kontrak diaudit untuk memastikan transparansi. Bukti dokumenter harus lengkap termasuk kontrak dan bukti pembayaran.
Evaluasi Prosedur Pengadaan
Pemeriksa menilai kepatuhan terhadap peraturan pengadaan yang berlaku. Tahapan pengadaan harus terdokumentasi secara kronologis. Ketidaksesuaian prosedur atau konflik kepentingan dicatat sebagai temuan.
Pemantauan Kontrak dan Kinerja Penyedia
Audit juga melihat pengawasan terhadap pelaksanaan kontrak. Ada verifikasi capaian kerja dan kualitas barang atau jasa. Pembayaran dilakukan setelah verifikasi penyelesaian sesuai kontrak.
Pengelolaan Anggaran dan Realisasi
Analisis deviasi antara anggaran dan realisasi menjadi bagian pemeriksaan. Perubahan anggaran dan penggunaan dana dipertanyakan jika tidak jelas landasannya. Pemeriksa memeriksa dasar perubahan anggaran dan persetujuan yang mendasarinya.
Dokumentasi Perubahan Anggaran
Setiap revisi anggaran harus didukung oleh dasar hukum dan dokumen pendukung. Surat keputusan atau persetujuan internal menjadi bukti perubahan. Pemeriksaan memastikan perubahan itu sah dan dibenarkan.
Aliran Kas dan Rekonsiliasi Bank
Rekonsiliasi antara catatan kas dan saldo bank dievaluasi. Perbedaan harus dijelaskan melalui bukti pendukung transaksi. Keterlambatan rekonsiliasi dapat menimbulkan keraguan atas kontrol internal.
Pengungkapan dan Transparansi Laporan
Tingkat keterbukaan informasi menjadi indikator kualitas laporan. Pengungkapan kebijakan dan catatan penting harus memadai bagi pembaca. Kurangnya pengungkapan menurunkan kualitas informasi keuangan.
Informasi yang Harus Diungkapkan
Laporan harus memuat informasi kebijakan akuntansi dan catatan atas laporan keuangan. Informasi terkait kewajiban kontinjensi dan komitmen harus dicantumkan. Pengungkapan pihak berelasi juga menjadi bagian audit.
Publikasi dan Akses Laporan
Lembaga diharapkan menyediakan akses publik terhadap laporan yang telah diaudit. Publikasi memungkinkan pengawasan masyarakat dan pemangku kepentingan. BPK juga memiliki mekanisme untuk menyebarluaskan temuan pemeriksaan.
Tanggapan dan Klarifikasi Dari Pihak Terkait
Pihak lembaga memberikan klarifikasi atas pertanyaan pemeriksa. Penjelasan disusun untuk menjawab temuan awal dan melengkapi bukti. Komunikasi ini menjadi bagian dari proses verifikasi.
Mekanisme Respon Resmi
Respon resmi disampaikan melalui surat atau portal pengaduan internal. Dokumen penjelasan harus disertai bukti pendukung yang relevan. Batas waktu penyampaian menjadi ketentuan yang harus dipenuhi.
Peran Tim Internal dalam Pembelaan Data
Unit keuangan dan pengendalian internal ikut bertanggung jawab menyiapkan jawaban. Mereka menelusuri arsip dan menyiapkan penjelasan teknis. Kolaborasi antar unit mempercepat penyelesaian temuan.
Rekomendasi dan Rencana Perbaikan Internal
BPK biasanya mengeluarkan rekomendasi untuk perbaikan tata kelola keuangan. Rekomendasi bersifat ringkas dan berskala prioritas. Lembaga terkait wajib menyusun rencana tindak lanjut atas saran tersebut.
Penyusunan Rencana Koreksi
Rencana koreksi mencakup tindakan administratif dan teknis. Setiap rekomendasi diberi tenggat waktu implementasi. Monitoring atas pelaksanaan rencana dilakukan oleh unit pengendalian internal.
Pelaporan Implementasi ke Pengawas
Setelah tindakan perbaikan dilakukan, laporan implementasi dikirim kepada pengawas. Verifikasi tindak lanjut dapat menjadi bahan pemeriksaan selanjutnya. Kepatuhan terhadap rekomendasi meningkatkan kredibilitas lembaga.
Implikasi Administratif dan Hukum
Temuan audit yang bersifat material dapat memicu proses administratif. Pengawasan lebih lanjut oleh aparat internal dan eksternal mungkin diperlukan. Bila ditemukan pelanggaran pidana, proses hukum dapat dijalankan.
Proses Penilaian Sanksi Administratif
Sanksi administratif ditetapkan berdasarkan tingkat kesalahan yang ditemukan. Pejabat yang bertanggung jawab dapat dikenai sanksi disiplin. Mekanisme penjatuhan sanksi diatur oleh peraturan internal dan undang undang.
Koordinasi dengan Aparat Penegak Hukum
Jika bukti menunjukkan indikasi tindak pidana, berkas dapat dilimpahkan ke pihak penegak hukum. Koordinasi ini dilakukan sesuai prosedur hukum yang berlaku. Proses tersebut memerlukan dukungan dokumentasi yang kuat.
Peran Dewan Pengawas dan Komite Audit
Dewan pengawas memiliki fungsi pengendalian atas laporan keuangan. Komite audit membantu menilai efektivitas sistem pengendalian internal. Peran ini penting untuk memastikan tindak lanjut yang tepat.
Fungsi Pengawasan Dewan
Dewan mengevaluasi temuan audit dan rekomendasi yang diajukan. Mereka menetapkan prioritas perbaikan dan mengawasi implementasinya. Tindakan ini meningkatkan akuntabilitas manajerial.
Tugas Komite Audit Internal
Komite menelaah kualitas penyajian laporan sebelum diserahkan ke pemeriksa eksternal. Mereka juga mengawasi proses audit internal dan tindak lanjut temuan. Komite memfasilitasi komunikasi antara manajemen dan pengawas.
Kesiapan Sistem Pengendalian Internal
Audit ini menjadi ujian bagi efektivitas pengendalian internal lembaga. Sistem yang kuat mencegah kesalahan dan kecurangan. Kelemahan kontrol sering menjadi akar penyebab temuan audit.
Evaluasi Prosedur Pengendalian
Pemeriksa menilai desain dan implementasi kontrol internal yang ada. Prosedur persetujuan dan pemisahan tugas menjadi fokus penilaian. Rekomendasi perbaikan diarahkan untuk menutup celah kontrol.
Penguatan Kapasitas SDM Keuangan
Kualitas sumber daya manusia mempengaruhi pengelolaan keuangan. Pelatihan dan pengembangan kompetensi menjadi bagian dari perbaikan. Peningkatan kapasitas membantu mencegah temuan serupa di masa berikut.
Komunikasi dengan Publik dan Media
Keterbukaan informasi harus disertai komunikasi yang jelas kepada publik. Media diberi akses informasi sesuai ketentuan yang berlaku. Perumusan pesan penting untuk menjaga kepercayaan publik.
Strategi Penyampaian Informasi
Pernyataan resmi harus disusun dengan fakta dan bukti pendukung. Juru bicara ditunjuk untuk menjelaskan langkah yang diambil. Informasi yang akurat mengurangi spekulasi dan misinformasi.
Transparansi Proses Audit
Menyediakan garis besar proses audit membantu publik memahami tahapan pemeriksaan. Penjelasan tentang waktu dan ruang lingkup pemeriksaan memberi konteks. Keterbukaan ini memperkuat legitimasi lembaga.
Tindakan Pencegahan Jangka Menengah
Hasil pemeriksaan akan menjadi dasar perbaikan kebijakan dan prosedur. Upaya pencegahan diarahkan untuk memperbaiki kelemahan struktural. Langkah ini diperlukan untuk meningkatkan kualitas pengelolaan keuangan.
Reformasi Prosedur Operasional
Revisi prosedur operasional standar bisa mengurangi risiko pengulangan kesalahan. Dokumentasi yang lebih baik dan kontrol tambahan dapat diterapkan. Perubahan ini disusun berdasarkan temuan audit.
Investasi pada Teknologi dan Proses
Modernisasi sistem informasi keuangan dapat meningkatkan akurasi dan transparansi. Otomasi beberapa proses mengurangi kesalahan manual. Investasi teknologi harus diimbangi dengan pelatihan pengguna.
Penjadwalan Audit Berikutnya
BPK biasanya menetapkan jadwal pemeriksaan susulan untuk memastikan tindak lanjut. Audit selanjutnya menilai penerapan rekomendasi yang telah diberikan. Penjadwalan ini bersifat terukur dan terkoordinasi.
Frekuensi Pemeriksaan Ulang
Frekuensi pemeriksaan disesuaikan dengan tingkat risiko dan materialitas temuan. Kasus yang memerlukan perhatian khusus akan diawasi lebih intensif. Pemeriksaan rutin tetap dijalankan untuk menjaga kontinuitas pengawasan.
Persiapan Untuk Verifikasi Lanjutan
Lembaga harus menyiapkan laporan progres implementasi secara berkala. Bukti pelaksanaan harus disimpan dan tersedia untuk pemeriksa. Persiapan ini membantu mempercepat penilaian lanjutan.
Peran Stakeholder Eksternal
Pemangku kepentingan eksternal memiliki kepentingan terhadap hasil audit. Mereka termasuk masyarakat, donor, dan lembaga pengawas lainnya. Keterlibatan stakeholder dapat memperkaya proses perbaikan.
Permintaan Informasi dari Publik
Publik berhak memperoleh informasi yang berkaitan dengan penggunaan anggaran publik. Permohonan informasi diajukan sesuai ketentuan keterbukaan informasi publik. Lembaga wajib menanggapi permintaan yang sesuai aturan.
Kolaborasi dengan Mitra Kerja
Mitra kerja dan donor dapat membantu dalam implementasi perbaikan teknis. Dukungan ini dapat berupa pendampingan atau bantuan sumber daya. Kolaborasi mempercepat pemulihan kualitas tata kelola.
Indikator Keberhasilan Langkah Perbaikan
Keberhasilan perbaikan dinilai dari pemenuhan rekomendasi audit dan peningkatan kinerja keuangan. Indikator juga mencakup berkurangnya temuan berulang. Pengukuran dilakukan secara periodik untuk memantau hasil.
Ukuran Kuantitatif dan Kualitatif
Ukuran kuantitatif meliputi penurunan jumlah temuan dan selesainya rekomendasi. Ukuran kualitatif meliputi peningkatan transparansi dan kepatuhan proses. Kombinasi kedua ukuran memberi gambaran komprehensif.
Pelaporan Berkala kepada Publik
Lembaga disarankan menyampaikan laporan perkembangan perbaikan secara berkala. Laporan ini meningkatkan akuntabilitas dan membangun kepercayaan. Penyajian data harus jelas dan mudah dipahami.
Permintaan Dokumen Tambahan oleh Pemeriksa
Dalam beberapa kasus pemeriksa meminta dokumen pelengkap untuk memperkuat bukti. Permintaan ini mencakup kontrak lengkap dan bukti pembayaran. Respons cepat memperlancar proses audit.
Format dan Deadline Pengiriman
Dokumen diminta dalam format yang disepakati dan dalam waktu yang ditentukan. Keterlambatan pengiriman dapat mempengaruhi jadwal pemeriksaan. Oleh karena itu unit terkait harus siap menyusun berkas.
Validasi dan Penilaian Bukti Tambahan
Setelah dokumen diterima, pemeriksa akan melakukan validasi lanjutan. Bila bukti memadai, beberapa temuan dapat diklarifikasi. Namun bila bukti kurang, temuan dapat dikonfirmasi menjadi temuan final.
Pengaruh Hasil Audit pada Perencanaan Anggaran Selanjutnya
Hasil pemeriksaan akan menjadi masukan untuk susunan anggaran berikutnya. Perencanaan anggaran dapat disesuaikan untuk memperbaiki kelemahan yang teridentifikasi. Kebijakan penganggaran yang lebih ketat mungkin diberlakukan.
Integrasi Rekomendasi ke Siklus Anggaran
Rekomendasi audit diintegrasikan ke dalam dokumen perencanaan dan penganggaran. Langkah ini memastikan adanya alokasi sumber daya untuk perbaikan. Evaluasi anggaran menjadi bagian dari implementasi rekomendasi.
Pengawasan Anggaran yang Diperketat
Pengawasan internal terhadap penggunaan anggaran akan ditingkatkan. Mekanisme persetujuan dan pemantauan pengeluaran mungkin direvisi. Tujuannya untuk mencegah penyimpangan serupa di masa mendatang.